1. Xây dựng định mức nguyên vật liệu nhà hàng, khách sạn
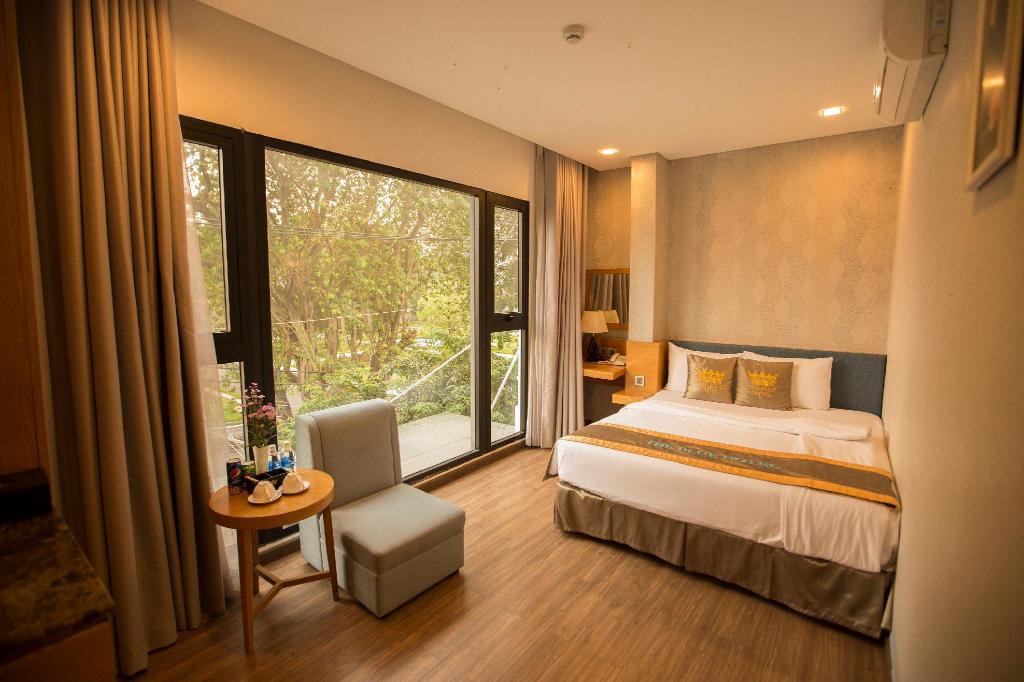
1.1. Đối với buồng phòng
- Trưởng bộ phận buồng phòng xây dựng định mức vật tư, hàng hóa được trang bị cho một phòng là bao nhiêu phù hợp với tiêu chuẩn của phòng đó - Số lượng nhân viên phục vụ, dọn dẹp,...1.2. Đối với nhà hàng ăn uống, bữa ăn khách lưu trú
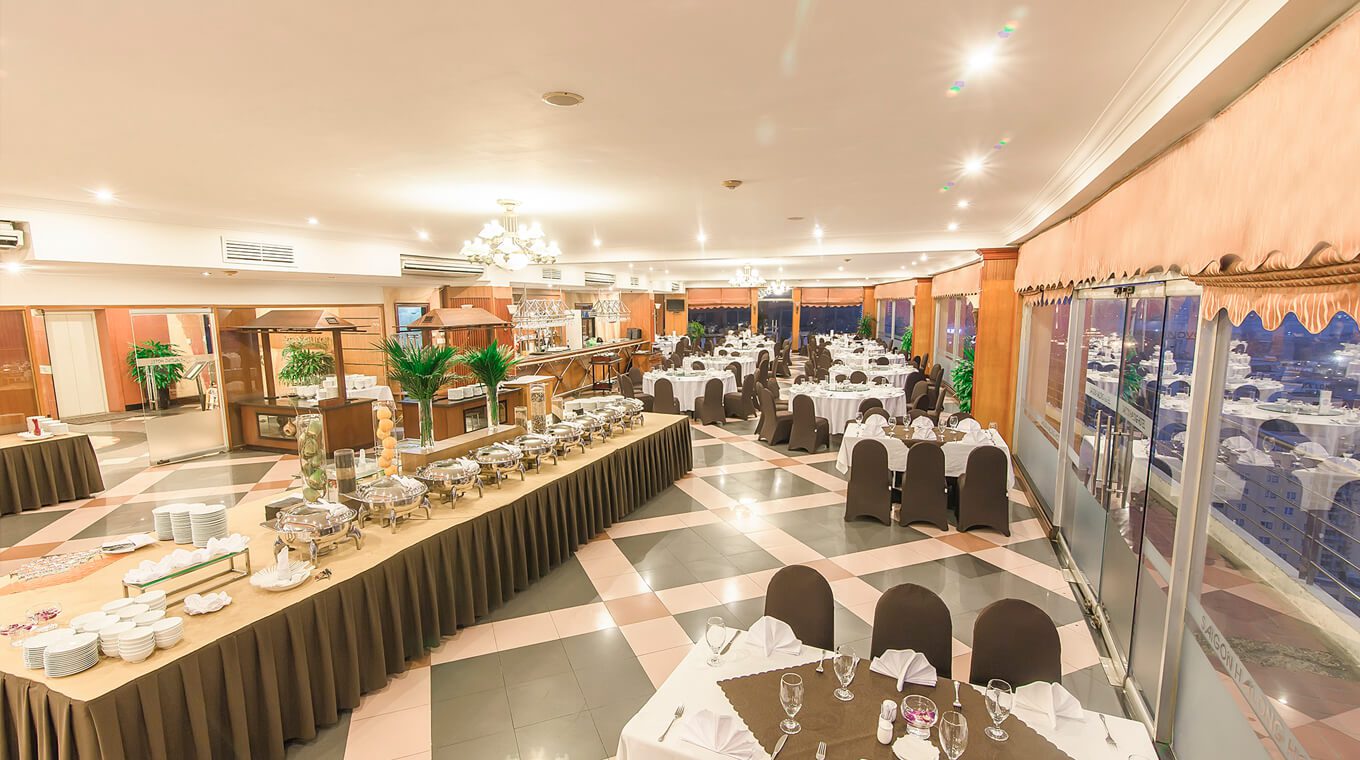
- Bếp trưởng xây dựng công thức về thành phần dinh dưỡng, thực phẩm, định lượng, giá gốc của tất cả các món theo thực đơn phục vụ khác. - Định mức nguyên vật liệu cho từng món. - Định mức nguyên vật liệu theo đoàn, đơn hàng. - Tính định mức tiêu hao với nhiều nguyên vật liệu thay thế. - Tính định mức tiêu hao theo từng mùa, từng thời gian. - Luôn cân đối định mức nguyên vât liệu và doanh thu hàng ngày để điều chỉnh hợp lý. - Điều chỉnh định mức giữa món từ bếp, bar,... với thực tế khách dùng. >> Xem thêm: 02 Phương pháp hạch toán kế toán nhà hàng, khách sạn thường dùng2. Hạch toán kế toán nhà hàng khách sạn
 Tài khoản sử dụng
* Theo Thông tư 200/2014/TT-BTC
- Tài khoản 621 (Nguyên Vật liệu): Chi phí trang bị cho buồng phòng (Xà phòng, kem đánh răng, trà, giấy vệ sinh, bàn chải, nước uống theo tiêu chuẩn,... Chi phí các món ăn).
- Tài khoản 622 (Nhân công trực tiếp): Tiền lương, tiền công, các khoản phụ cấp, các khoản theo lương phái trả cho nhân viên buồng phòng, nhân viên phục vụ trực tiếp.
- Tài khoản 627 (Chi phí chung): Lương nhân sự gián tiếp (Quản lý, lễ tân, chi phí phân bổ ccdc, khấu hao, chi phí khác bằng tiền)
- Tài khoản 154 (Chi phí dở dang): Kết chuyển các TK 621, 622, 627 cuối kỳ để tính chi phí dỡ dang.
- Tài khoản 155 (Thành phẩm): Đối với nhà hàng món ăn sau khi chế biến xong ra thành phẩm để chuyển từ TK154 sang TK155.
- Tài khoản 632 (Giá vốn hàng bán): Thực hiện kết chuyển từ TK155 sang TK632 để tính giá vốn.
* Theo Thông tư 133/2016/TT-BTC
- Sử dụng tài khoản 154 (Chi phí dở dang)
- Tài khoản 155 (Thành phẩm): Đối với nhà hàng món ăn sau khi chế biến xong ra thành phẩm để chuyển từ TK154 sang TK155.
- Tài khoản 632 (Giá vốn hàng bán).
>> Xem thêm: Hạch toán chi phí vượt định mức và Xây dựng tiêu hao Vật tư, NL
3. Hạch toán nghiệp vụ phát sinh
3.1. Theo Thông tư 200/2014/TT-BTC
- Khi mua hàng nhập kho, ghi: Nợ TK152, 1331 Có TK111, 112, 141, 331 - Nếu hàng hóa nhập trực tiếp vào bếp hoặc bar, ghi: Nợ TK621, 1331 Có TK111, 112, 141, 331 - Tiền lương trực tiếp của nhân viên phục vụ bếp, bar, buồng phòng, ghi: Nợ TK622 Có TK 334 - Các khoản chi phí phát sinh chung, ghi: Nợ TK627 Có TK 111, 112 và các tài khoản liên quan - Cuối ngày hoặc cuối tháng kết căn cứ vào định mức tiêu hao để kết chuyển vào giá vốn, ghi: Nợ TK 154/Có TK 621, 622, 627 (Kết chuyển vào chi phí dở dang) Nợ TK 155/Có TK154 (Tạo ra thành phẩm) Nợ TK632/Có TK155 (Kết chuyển giá vốn vào thành phẩm) - Định khoản doanh thu, ghi: Nợ 111, 112, 131 Có TK 5113, 333113.2.. Theo Thông tư 133/2016/TT-BTC
- Khi mua hàng nhập kho, ghi: Nợ TK 152, 1331 Có TK 111, 112, 141, 331 - Nếu hàng hóa nhập trực tiếp vào bếp hoặc bar, ghi: Nợ TK 154, 1331 Có TK 111, 112, 141, 331 - Tiền lương trực tiếp của nhân viên phục vụ bếp, bar, buồng phòng, ghi: Nợ TK 154 Có TK 334 - Các khoản chi phí phát sinh chung Nợ TK 154 Có TK 111, 112 và các tài khoản liên quan - Định khoản doanh thu, ghi: Nợ 111, 112, 131 Có TK 5113, 33311 - Cuối ngày hoặc cuối tháng kết căn cứ vào định mức tiêu hao để kết chuyển vào giá vốn, ghi: Nợ TK155/Có TK154 (Tạo ra thành phẩm) Nợ TK632/Có TK155 (Chuyển giá vốn). >> Xem thêm: Làm kế toán nhà hàng khách sạn cần những kinh nghiệm gì? |
||
Tham khảo Phần mềm & Thông tin liên hệ Maxv |
||
| - Phần mềm Kế toán
+ Maxv Accounting (Cho thuê) + Maxv Pro Vĩnh viễn (Offline) + Maxv Pharmacy (Dược phẩm) |
- Thông tin Liên hệ
+ Mail: Softmaxv@ gmail.com + Hotline: 0382 325 225 + Kinh doanh: 0862 325 225 |
- Thông tin khác
+ Đăng ký: Nhấn tại đây + Facebook: Trang chủ + Nghiệp vụ: |