Thông tư 50/2026/TT-BTC đang trở thành nội dung được nhiều hộ kinh doanh, chủ shop online và kế toán quan tâm trong thời gian gần đây. Lý do không nằm ở việc xuất hiện thêm một văn bản mới, mà bởi những thay đổi bên trong có ảnh hưởng trực tiếp đến quy trình kê khai, hồ sơ hoàn thuế, biểu mẫu và việc chuẩn bị dữ liệu khi làm việc với cơ quan thuế.
Với hộ kinh doanh hoặc cá nhân kinh doanh, việc cập nhật chậm các thay đổi có thể dẫn tới sử dụng sai biểu mẫu, thiếu hồ sơ hoặc phát sinh sai sót khi kê khai. Đặc biệt với người bán hàng trên sàn thương mại điện tử hoặc kinh doanh đa kênh, việc chuẩn hóa dữ liệu và chứng từ ngày càng quan trọng.
Được ban hành và có hiệu lực từ ngày 13/05/2026, Thông tư 50/2026/TT-BTC tập trung sửa đổi một số nội dung quan trọng liên quan đến quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh. Các nội dung được điều chỉnh chủ yếu gồm phạm vi áp dụng, hồ sơ hoàn thuế, cập nhật biểu mẫu mới và quy định chuyển tiếp liên quan đến tài khoản hoặc ví điện tử.
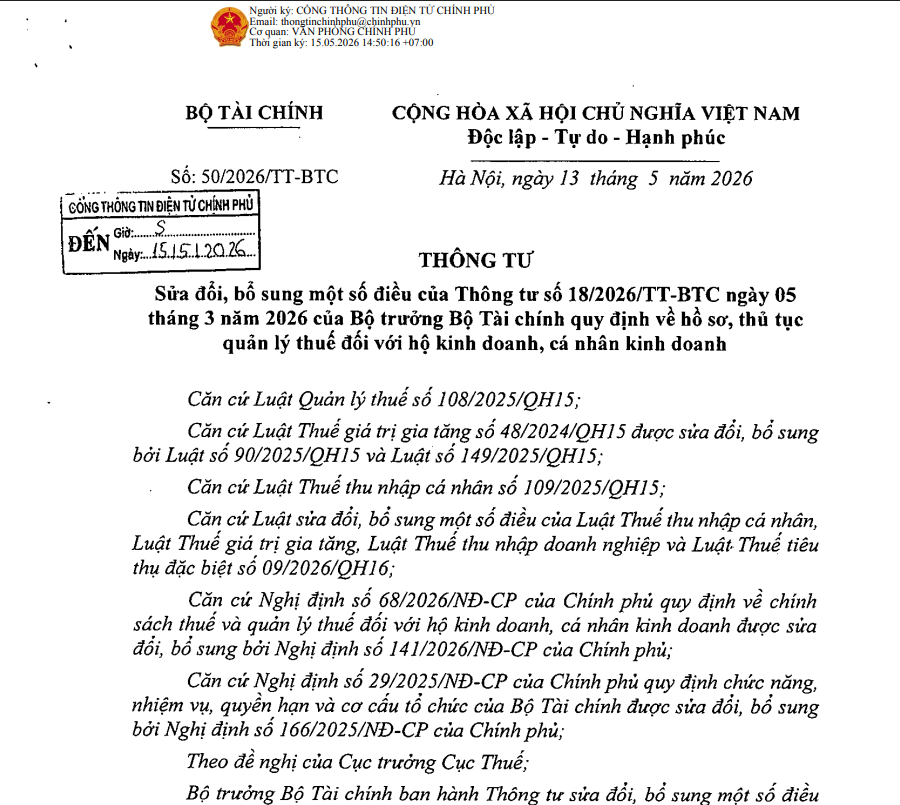
Thông tư 50/2026/TT-BTC sửa đổi Thông tư 18/2026/TT-BTC
Thông tư 50/2026/TT-BTC có gì mới? Hộ kinh doanh cần làm gì để tránh sai sót thuế năm 2026?
Ngày 13/05/2026, Bộ Tài chính chính thức ban hành Thông tư 50/2026/TT-BTC sửa đổi và bổ sung một số nội dung của Thông tư 18/2026/TT-BTC liên quan đến hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh (HKD) và cá nhân kinh doanh (CNKD). Văn bản này tập trung điều chỉnh quy trình kê khai, hoàn thuế, mẫu biểu và bổ sung hướng dẫn chuyển tiếp cho nhiều nhóm hộ kinh doanh.
Đây được xem là thay đổi đáng chú ý bởi thời gian gần đây việc quản lý thuế đang dịch chuyển mạnh sang hướng số hóa dữ liệu và chuẩn hóa hồ sơ. Điều này đồng nghĩa với việc các hộ kinh doanh vẫn quản lý sổ sách bằng Excel hoặc ghi chép thủ công sẽ dễ gặp khó khăn hơn khi thực hiện kê khai.
Những thay đổi trong Thông tư 50/2026/TT-BTC được đánh giá sẽ tác động trực tiếp đến quy trình kê khai, hoàn thuế và quản lý hồ sơ của hộ kinh doanh trong năm 2026. Việc cập nhật sớm các quy định mới từ Thông tư 50/2026/TT-BTC sẽ giúp hộ kinh doanh chủ động hơn trong quá trình chuẩn bị chứng từ, hạn chế sai sót và tránh phát sinh các vấn đề trong quá trình kê khai thuế.
1. Sửa đổi phạm vi điều chỉnh trong quản lý thuế hộ kinh doanh
Một điểm mới quan trọng của Thông tư 50 là điều chỉnh lại phạm vi áp dụng.
Theo đó, thông tư quy định chi tiết về:
- Thông báo doanh thu
- Kê khai thuế
- Nộp thuế
- Hoàn thuế
- Thông báo địa điểm kinh doanh
- Tạm ngừng hoạt động
- Chấm dứt hoạt động kinh doanh
Các nội dung này được áp dụng theo quy định tại Luật Quản lý thuế số 108/2025/QH15 và Nghị định 68/2026/NĐ-CP.
Điểm đáng chú ý là phạm vi quản lý đã rõ ràng hơn, đồng bộ hơn giữa các quy định liên quan tới hộ kinh doanh và cá nhân kinh doanh.
Điều này khiến việc lưu trữ hồ sơ, chứng từ và dữ liệu kế toán cần được chuẩn hóa hơn trước.Theo đánh giá của nhiều chuyên gia, Thông tư 50/2026/TT-BTC cho thấy xu hướng chuyển đổi sang quản lý thuế điện tử và đồng bộ dữ liệu đang ngày càng rõ ràng.
2. Bổ sung quy định về hồ sơ hoàn thuế
Thông tư mới cũng sửa đổi nội dung liên quan tới hồ sơ đề nghị hoàn thuế.
Theo quy định, trường hợp hộ kinh doanh hoặc cá nhân kinh doanh nộp thuế thu nhập cá nhân theo phương pháp:
Thu nhập tính thuế × Thuế suất
sẽ sử dụng Mẫu số 02/CNKD-TNCN-QTT làm hồ sơ đề nghị hoàn thuế nộp thừa.
Việc chuẩn hóa biểu mẫu giúp cơ quan thuế xử lý thống nhất hơn, đồng thời giảm sai sót trong quá trình kê khai.
3. Thay thế hàng loạt mẫu biểu thuế mới
Một thay đổi lớn khác là việc thay thế nhiều biểu mẫu để phù hợp với Nghị định 141/2026/NĐ-CP.
Danh sách biểu mẫu được thay mới gồm:
- Mẫu số 01/TKN-CNKD – Thông báo doanh thu/Tờ khai thuế năm
- Mẫu số 01/CNKD – Tờ khai thuế HKD doanh thu trên 1 tỷ
- Mẫu số 01/BĐS – Tờ khai thuế cho thuê bất động sản
- Mẫu số 02/BK-KTBĐS – Phụ lục kê khai cho thuê bất động sản
Việc thay đổi biểu mẫu có thể khiến nhiều hộ kinh doanh gặp khó nếu vẫn sử dụng quy trình cũ hoặc lưu dữ liệu phân tán.
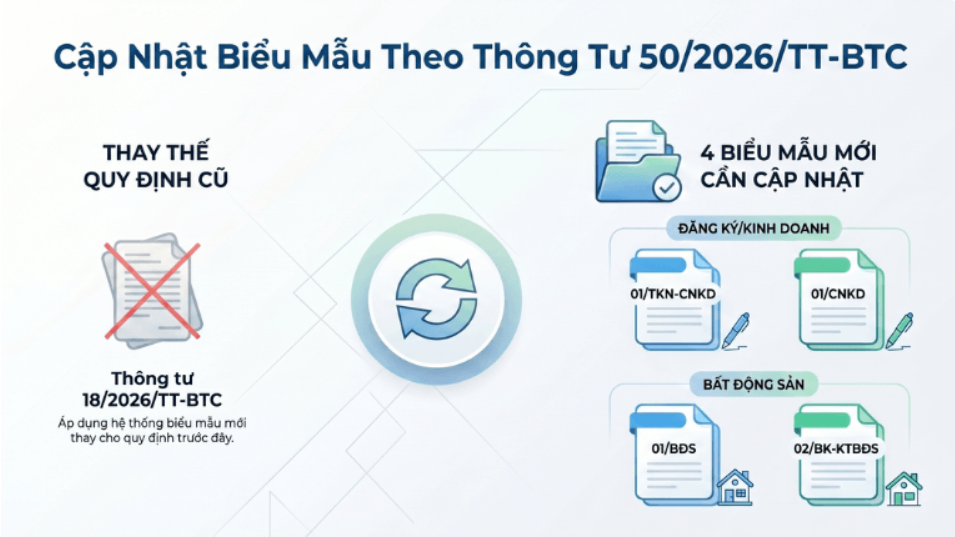
Đặc biệt với đơn vị có nhiều hóa đơn và chứng từ mỗi tháng, việc kiểm tra thủ công rất dễ phát sinh lỗi nhập liệu.
4. Hộ kinh doanh doanh thu dưới 1 tỷ cần chú ý mốc 31/07/2026
Thông tư cũng hướng dẫn nhóm hộ kinh doanh doanh thu từ 1 tỷ đồng/năm trở xuống đang hoạt động nhưng:
- Chưa nộp hồ sơ khai thuế quý I/2026
- Chưa gửi thông báo số tài khoản
- Chưa gửi số hiệu ví điện tử
được phép gửi bổ sung theo Mẫu 01/BK-STK chậm nhất đến ngày 31/07/2026.
Đây là mốc thời gian quan trọng vì nếu bỏ sót, hộ kinh doanh có thể gặp phát sinh trong quá trình quản lý và đối chiếu thông tin.
Hộ kinh doanh cần làm gì ngay lúc này?
Để tránh bị động trước các thay đổi mới, nên ưu tiên:
- Cập nhật biểu mẫu mới
- Rà soát hồ sơ quý I/2026
- Kiểm tra thông tin tài khoản ngân hàng
- Chuẩn hóa chứng từ và doanh thu
- Số hóa dữ liệu kế toán
Khi số lượng giao dịch tăng lên, việc phụ thuộc Excel thường tạo ra rủi ro nhập sai, thất lạc dữ liệu hoặc mất thời gian đối chiếu.
Việc cập nhật Thông tư 50/2026/TT-BTC sớm giúp hộ kinh doanh tránh phát sinh sai sót khi kê khai và chuẩn bị hồ sơ theo đúng quy định mới.
Kết luận
Thông tư 50/2026/TT-BTC không chỉ thay đổi về thủ tục mà còn phản ánh xu hướng quản lý thuế theo hướng số hóa ngày càng rõ rệt. Việc chuẩn hóa dữ liệu từ sớm sẽ giúp hộ kinh doanh giảm rủi ro, tiết kiệm thời gian và thích ứng tốt hơn với các quy định mới.
Để tham khảo thêm quy định pháp lý liên quan hộ kinh doanh, bạn có thể xem thông tin tại Thư Viện Pháp Luật.
Nếu cần giải pháp quản lý kế toán và chứng từ trực tuyến, có thể tham khảo phần mềm kế toán online MaxV.